登录
 注册

翱捷科技Q3扣非首次转正
本文来源:智能通信定位圈
蜂窝基带芯片龙头翱捷科技股份有限公司(简称:翱捷科技,688220)发布2026年第三季度报告。受营收增长、毛利率提升及费用下降等因素推动,公司第三季度首次实现扣非净利润转正,带动前三季度整体扭亏为盈。
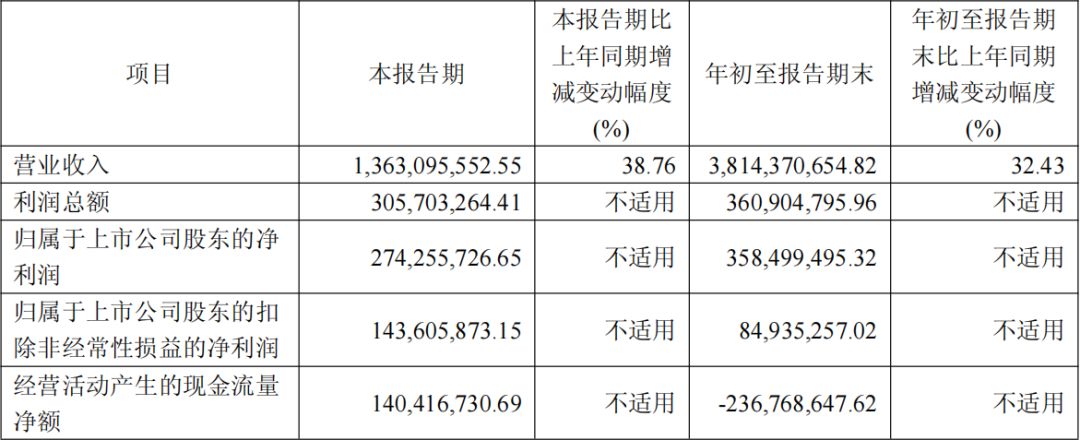
财报显示,2026年第三季度,翱捷科技实现营业收入13.63亿元,同比增长38.76%;归母净利润2.74亿元,扣非归母净利润1.44亿元,分别较上年同期增加3.56亿元和2.80亿元。
前三季度,公司实现营业总收入38.14亿元,同比增长32.43%;归母净利润3.58亿元,同比增长209.49%;扣非归母净利润8493.53万元,同比增长117.39%。利润总额方面,第三季度和前三季度分别为3.06亿元和3.61亿元,基本每股收益分别为0.67元和0.88元。
对于业绩反转,翱捷科技表示,主要得益于营业收入持续扩大,以及业务和产品结构优化、销售价格及产业链价格调整等因素推动综合毛利率增长。
同时,随着ASIC定制业务订单增加,研发人力向定制业务倾斜,加之股份支付费用同比降低,研发费用及其他费用有所下降。此外,对外投资公允价值变动收益增加,也对公司利润形成一定贡献。
从业务结构来看,自有品牌产品仍是翱捷科技的收入基本盘,收入占比超过85%。2026年第三季度,该业务收入同比增长约28%,前三季度累计增长约23%。
与此同时,ASIC定制业务增长势头更为强劲,第三季度单季收入同比增长约948%,前三季度累计增长约214%,成为公司重要的业绩增长动力。
订单方面,翱捷科技ASIC业务在手订单持续增加。截至2026年第三季度末,在手订单金额已由2026年半年度末的15亿元增至28.5亿元,其中量产订单占比接近50%。公司表示,随着在手订单有序交付,将为后续业绩增长提供支撑。
盈利能力方面,翱捷科技第三季度和前三季度综合毛利率分别达到33.25%和30.80%。费用端则呈现下降趋势。2026年前三季度,公司研发费用为9.04亿元,同比下降10.06%;研发投入占营业收入的比例为23.69%,同比减少11.19个百分点。第三季度研发投入为2.40亿元,同比下降28.55%,占营业收入的比例为17.62%,同比减少16.60个百分点。公司表示,研发投入占比下降主要系营业收入增长、研发费用同比减少所致。
现金流方面,2026年前三季度,翱捷科技经营活动产生的现金流量净额为-2.37亿元,较上年同期的-2.90亿元有所收窄。不过,第三季度单季经营活动现金流量净额已转正,达到1.40亿元,较上年同期增加1.64亿元。公司称,主要系销售商品、提供劳务收到的现金增长幅度大于购买商品、接受劳务支付的现金增长幅度。
股东结构方面,截至报告期末,翱捷科技普通股股东总数为22783户。董事长戴保家直接持有公司8.43%的股份,其与宁波捷芯睿微、Great ASR1 Limited、Great ASR2 Limited构成一致行动关系,四方合计持股约21.93%,为公司第一大股东集团。阿里巴巴(中国)网络技术有限公司直接持有公司10.58%的股份,为单一最大股东。
值得关注的是,翱捷科技正推进“A+H”两地上市布局。2026年9月11日,公司正式向香港联合交易所递交H股上市申请。若后续进展顺利,翱捷科技有望在A股上市基础上进一步登陆港股,拓宽融资渠道。