登录
 注册

这家全球第一的通信芯片厂商,赴港上市!
近日,翱捷科技(688220.SH)向港交所主板递交H股上市申请,国泰海通与摩根士丹利担任联席保荐人。公司已于2022年登陆科创板,若发行顺利,将形成“A+H”架构。
招股书显示,翱捷科技是一家平台型Fabless半导体公司,业务涵盖无线连接芯片、智能SoC和ASIC定制解决方案,技术基础覆盖多制式蜂窝基带、AI计算和复杂SoC设计。
37.8%份额,蜂窝连接仍是基本盘
翱捷科技产品覆盖2G至5G蜂窝标准,可应用于智能手机、可穿戴、智慧安防、智能家居、工业互联、车载通信等场景。
根据招股书引用的弗若斯特沙利文数据,2025年翱捷科技按出货量计位居全球蜂窝连接芯片市场第一,份额达37.8%,且2023年至2025年间的出货量增长率超过其他全球前五的同类企业。
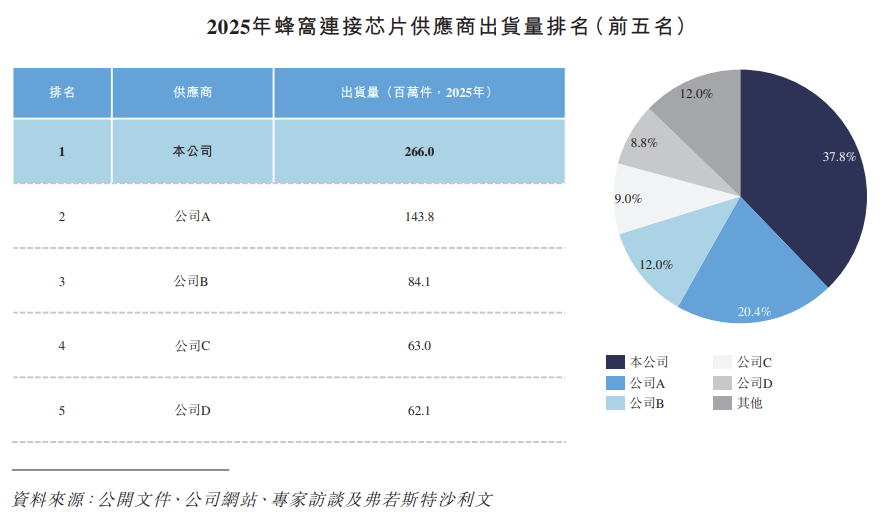
*2025年全球蜂窝连接芯片出货量排名前五依次为:翱捷科技(本公司)、移芯通信(公司A)、紫光展锐(公司B)、芯翼信息科技(公司C)、高通(公司D)。
具体到细分领域,2025公司在全球Cat.1和Cat.4领域按出货量计分别取得51.6%及52.5%的市场份额,为这些细分领域绝对龙头。
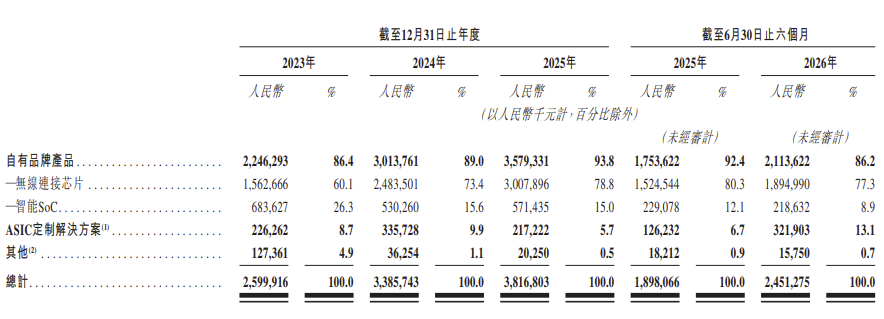
2026年上半年,公司蜂窝基带芯片收入约20.22亿元,同比增长约23%,仍占总收入八成以上,是当前业务基本盘。
截至2026年6月30日,公司Cat.1、Cat.4及Cat.7芯片组全球累计出货量接近10亿颗,覆盖超过130个国家及地区。同时,公司5G eMBB芯片在2026年一季度出货超过50万套,上半年累计出货约150万套;5G RedCap产品也在物联网、轻量化可穿戴设备及Android智能终端中推进导入。
智能SoC方面,4G四核和八核产品已经商用,首款5G智能SoC仍处于外场测试及稳定性优化阶段,第二代产品预计在2027年一季度左右流片。
ASIC收入暴增155%,AI成新增长点
相比蜂窝业务,ASIC定制是翱捷科技目前增长更快的板块。2026年上半年,该业务收入3.22亿元,同比增长155.47%;收入占比则提升至13.1%。
截至6月底,在手订单超过15亿元,其中约70%集中于云侧AI和端侧AI,约80%采用6nm及4nm先进制程。公司已设立子公司独立运营ASIC业务,并持续增加人才、研发及市场投入。对于翱捷科技而言,多年积累的基带、SoC、NPU及系统验证能力,可以进一步向ASIC定制业务复用。
不过,15亿元在手订单中量产订单金额占比尚不足20%,大量项目仍处于研发设计和量产导入阶段。在手订单并不等同于当期收入,ASIC项目还需经历流片、验证、客户验收和量产爬坡等环节。因此,后续量产项目占比、重复客户数量及回款情况更值得关注。
翱捷科技在业绩交流中表示,预计2026年定制业务全年收入将大幅增长。此外,公司还在拓展智能手机SoC市场,推出了ASR8861等AI手机芯片产品,面向高性价比手机市场。
毛利率改善,但现金流仍承压
财务数据方面,2023年至2025年,翱捷科技营收分别为26亿元、33.86亿元和38.17亿元,归母净利润分别亏损5.06亿元、6.93亿元和3.90亿元。
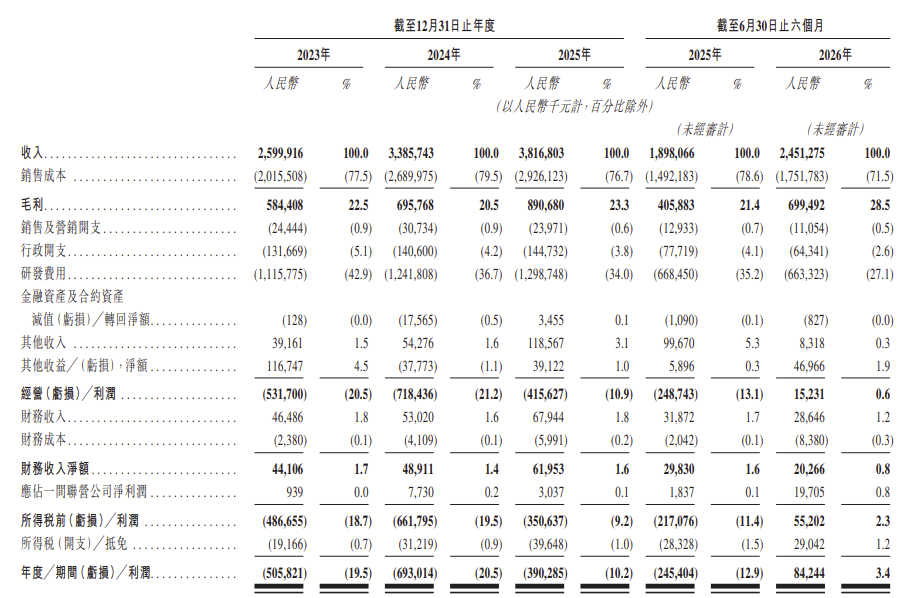
2026年上半年,公司实现营收24.51亿元,同比增长29.15%;归母净利润8424万元,实现扭亏为盈,上年同期亏损2.45亿元。
公司实现扭亏,一定程度上得益于毛利率的显著改善。2026年上半年,翱捷科技的毛利率由2025年同期的21.4%升至28.5%。公司将毛利率的改善归因于5G等高端产品占比增加以及平均单位成本的下降。
研发投入6.63亿元,基本与上年同期持平,研发投入占收入比例由35.22%降至27.06%。
不过,公司盈利质量仍有改善空间。同期扣非归母净利润亏损5867万元,经营活动现金流净额为-3.77亿元;投资收益约2001万元、公允价值变动收益约6940万元,也对当期利润形成一定支持。
整体来看,翱捷科技已经凭借蜂窝连接芯片的规模优势建立基本盘,2026年上半年收入增长、毛利率提升并实现归母净利润扭亏。同时,5G、智能SoC以及ASIC业务正在成为产品升级和新的增长方向。
此次赴港上市拟用于研发能力提升、产品矩阵扩充、战略并购及海内外销售网络拓展。对于翱捷科技而言,港股上市能够提供新的资金支持,但能否进一步打开成长空间,最终仍取决于AI、5G、智能SoC及ASIC业务的规模化落地。
智能通信定位圈现已开启产业交流群,欢迎对通信行业感兴趣的读者扫码下方二维码加入【智能通信定位圈-通信产业交流群】,一起交流分享最新动态与前沿资讯。
~END~