登录
 注册

利润大涨163%!国产Wi-Fi芯片集体爆发
2026年,国产Wi-Fi芯片正在迎来重要的“爆发期”。
经历多年技术研发、产品迭代和客户导入后,国产厂商开始陆续迎来规模化出货,业绩也随之集中释放。从Wi-Fi MCU、主芯片到射频前端(FEM),多个细分赛道同时出现增长信号。尤其是在AIoT、智能家居、工业物联网等需求持续扩张的背景下,Wi-Fi芯片正在从单纯的“连接器件”,进一步向“连接+计算+智能”演进。
从已经披露的2026年上半年业绩来看,2026年的国产Wi-Fi芯片市场,正在呈现出从需求增长到产品放量、再到业绩兑现的完整链条。
乐鑫科技:营收创新高,毛利率继续提升
作为Wi-Fi MCU领域的重要厂商,2026年上半年,乐鑫科技实现营业收入14.81亿元,同比增长18.88%;归母净利润3.34亿元,同比增长27.93%。与此同时,公司第二季度单季营收首次突破8亿元,达到约8.33亿元,归母净利润1.99亿元,双创单季历史新高。
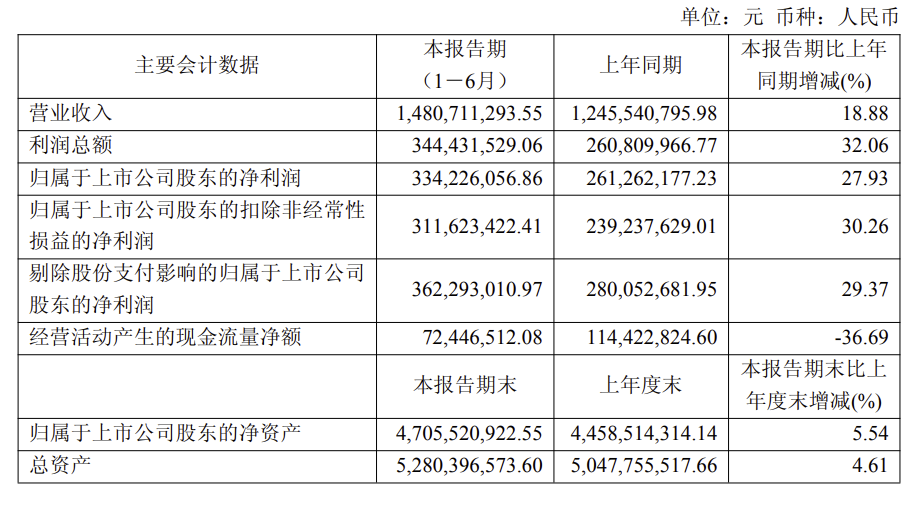
相比营收增速,乐鑫科技利润端表现更为突出。上半年综合毛利率达到49.32%,较上年同期增加4.12个百分点。随着Wi-Fi MCU产品持续向智能家居、工业控制、消费电子等场景渗透,公司产品结构不断优化,产品附加值也进一步提升。
从产品布局来看,目前乐鑫科技的产品组合已覆盖超低功耗蓝牙和IEEE 802.15.4设备、通用及AI处理平台,以及高性能Wi-Fi连接产品。也就是说,在巩固Wi-Fi MCU基本盘的同时,公司正持续向更高性能的无线连接和端侧AI市场延伸。
其中,高性能无线通信产品线已经取得多项进展。乐鑫科技的ESP32-S31于今年5月向客户送样,并于7月正式量产。该产品将公司自研双核RISC-V架构、SIMD加速、多协议连接能力,以及音频、视觉和人机交互接口集成于同一平台,面向嵌入式AI和信号处理任务,覆盖智能音频、基础计算机视觉等应用。
与此同时,乐鑫科技也在持续推进Wi-Fi 6E及下一代Wi-Fi产品布局。今年第二季度,ESP32-E22获得Wi-Fi联盟Wi-Fi CERTIFIED 6E认证,支持2.4GHz、5GHz和6GHz三频Wi-Fi 6E、2×2 MU-MIMO以及最高160MHz信道带宽,并配套开源Linux驱动。半年报显示,公司目标是在2027年年中具备Wi-Fi 7能力。
博通集成:Wi-Fi 6 MCU规模化出货
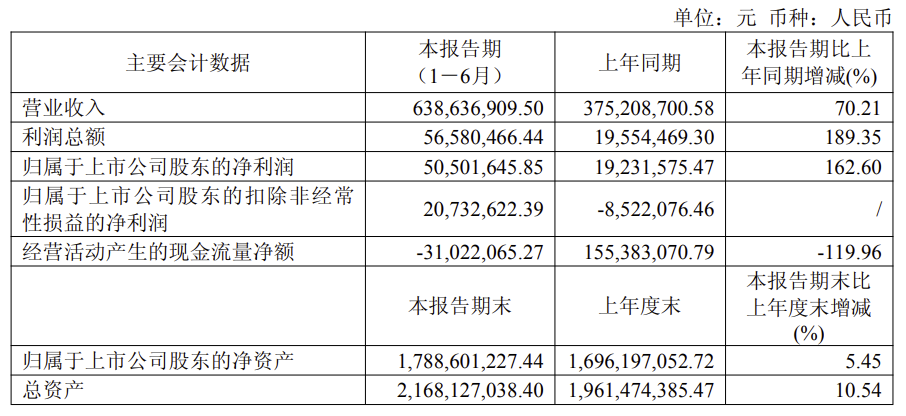
博通集成的业绩增长尤为明显。2026年上半年,公司实现营业收入6.39亿元,同比增长70.21%;归属于上市公司股东的净利润5050.16万元,同比增长162.60%。营收和利润均实现大幅增长,其中净利润增速明显高于营收增速,主营业务盈利能力和盈利质量同步改善。
从业务驱动来看,AI向终端侧和边缘侧加速渗透,带动智能家居、物联网等AIoT应用对无线连接、本地数据处理和智能化能力的需求提升。
博通集成此前研发的Wi-Fi 6 MCU及Edge AI边缘智能芯片,包括BK7236、BK7238、BK7258等系列,已在下游主流客户终端项目中逐步落地,并进入规模化批量出货阶段。公司也在持续推进BK7259、BK7239N、BK7236N等新一代边缘智能芯片的应用及市场开拓。
这意味着,博通集成此次业绩增长的核心并不只是传统无线连接芯片放量,而是Wi-Fi MCU与端侧AI产品开始形成新的收入支撑,公司产品也由此前的“连接”进一步向“连接+端侧智能”延伸。
康希通信:Wi-Fi FEM进入产品升级周期
在Wi-Fi射频前端(FEM)领域,康希通信2026年上半年同样实现较快增长。公司实现营业收入3.95亿元,同比增长20.58%;归母净利润2751.67万元,去年同期亏损2473.34万元,实现扭亏为盈;扣非归母净利润1764.26万元,同比增长142.06%。
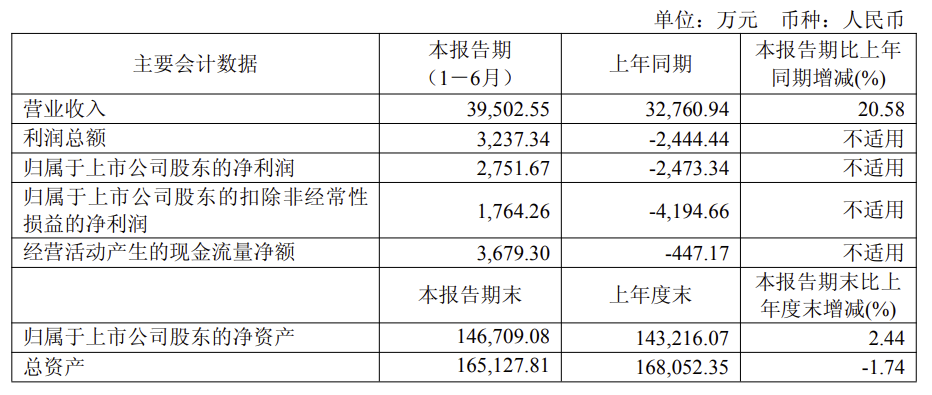
从单季度来看,公司二季度实现营业收入2.13亿元,同比增长10.56%,环比增长16.50%;归母净利润2264.17万元,环比进一步改善。业绩增长主要受Wi-Fi FEM产品出货增加带动,其中Wi-Fi 7产品持续放量,成为重要增长动力。
目前,康希通信已形成覆盖Wi-Fi 5、Wi-Fi 6和Wi-Fi 7的FEM产品体系,多款产品通过博通、高通、联发科等主流Wi-Fi芯片厂商的技术认证并进入参考设计。同时,公司已提前布局Wi-Fi 8,计划推出支持Wi-Fi 8协议的集成FEM产品,并与国际主流Wi-Fi芯片厂商开展技术对接及参考设计认证。
从Wi-Fi 7到Wi-Fi 8,康希通信正在借助Wi-Fi标准升级持续推动产品结构向高性能FEM演进。
晶晨股份:Wi-Fi 6业务放量
晶晨股份2026年上半年实现营业收入43.91亿元,同比增长31.85%;归母净利润6.11亿元,同比增长22.99%;扣非归母净利润5.62亿元,同比增长22.99%。
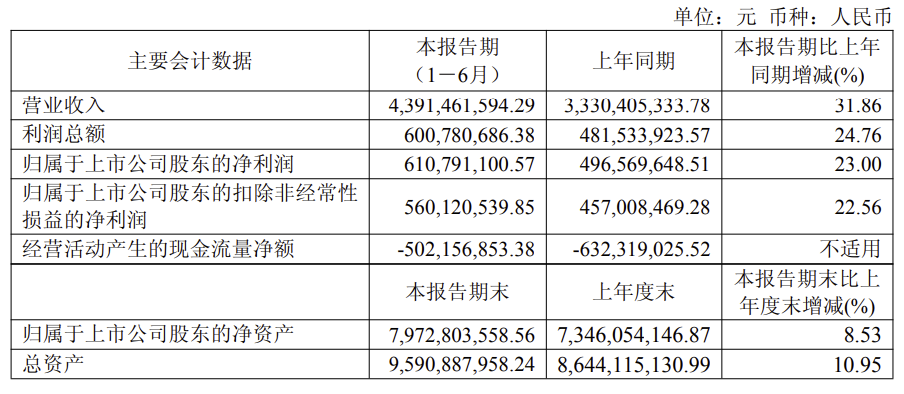
其中,第二季度实现营业收入24.96亿元,同比增长38.59%,环比增长31.66%;归母净利润4.35亿元,同比增长40.98%,环比增长151.02%,单季度营收和归母净利润均创历史新高。
公司表示,上半年业绩增长主要得益于主力产品持续放量,电视SoC芯片在国内外客户中的份额稳步提升,高端电视SoC产品加速导入头部终端品牌,同时公司针对成本上涨对全线产品售价进行了合理调整,实现量价齐增。
值得关注的是,Wi-Fi 6芯片也在持续放量,2025年全年销量已超过700万颗,公司预计2026年出货量有望突破1000万颗。
新产品方面,公司6nm高算力通用AI端侧平台芯片A311Y3于今年4月底回片,二季度开始快速拓展市场,目前已在AI NAS、算力卡、智能平板、机器人、工业控制、智能汽车及大屏商显等场景立项数十个项目。与此同时,高算力智能视觉芯片、Monitor系列显示芯片、Wi-Fi 6芯片等战略新品也在持续推进,为后续增长提供新的产品支撑。
泰凌微:加码Wi-Fi 6多模芯片
以蓝牙芯片为主的泰凌微,2026年上半年实现营业收入5.41亿元,同比增长7.37%;归母净利润9873.88万元,同比下降2.31%;扣非归母净利润2791.28万元,同比下降70%。
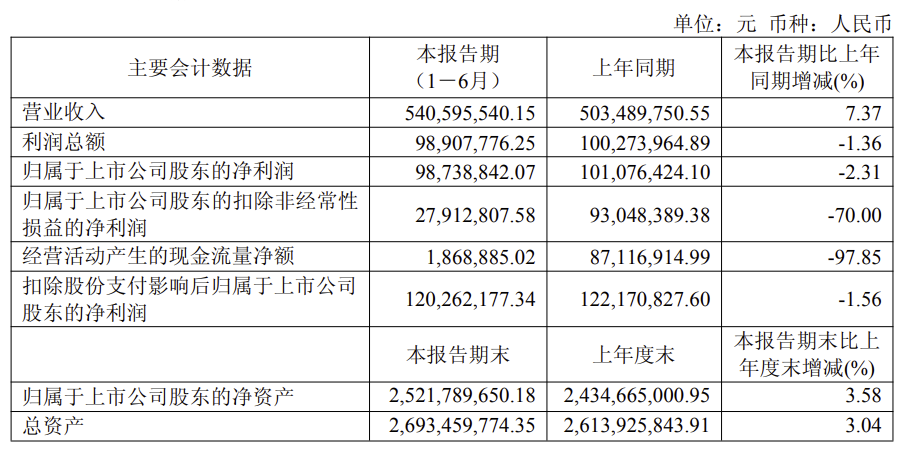
其中,第二季度实现营业收入3.07亿元,同比增长12.2%;归母净利润9045万元,同比增长38.4%,单季度业绩较上半年整体表现明显改善。
从业务来看,泰凌微仍以蓝牙、Zigbee、Thread等低功耗无线物联网芯片为基本盘,并持续推进多模产品和端侧AI布局。报告期内,公司研发费用达到1.62亿元,同比增长38.85%,多个IoT及音频产品进入量产。
与此同时,公司积极拓展Wi-Fi产品线,持续推进“WiFi以及多模产品研发以及技术升级项目”,计划研发支持Wi-Fi 6及以上、蓝牙双模、Zigbee、Thread、Matter等多协议组合的多模芯片。
目前,泰凌微已推出支持Wi-Fi 6的Matter over Wi-Fi芯片TLSR9118,并布局Wi-Fi 6多模产品及相关模组。公司还在推进星闪多模芯片研发,并完成Matter 1.5及最新Matter 1.6核心协议栈升级。随着产品从单一蓝牙连接向“蓝牙+Wi-Fi+Matter+Thread+星闪”等多协议融合演进,泰凌微正进一步拓展无线连接芯片的应用边界。
更多国产厂商加速补位
除了上述企业,更多国产Wi-Fi芯片厂商也在加速布局。
市场数据显示,2024年Wi-Fi 6和Wi-Fi 6E芯片组市场价值约为390.3亿美元,预计到2033年将增长至1074亿美元;全球Wi-Fi芯片组市场2025年规模约210亿至240亿美元,预计2026至2034年间将以中个位数的复合年增长率持续扩张,中国市场2026至2030年预计保持11%以上的增速。
在Wi-Fi AP芯片领域,物奇微电子已推出基于RISC-V架构的Wi-Fi 6 AP芯片,最大理论速率达到3Gbps,相关产品已通过认证并向中兴微、长虹小批量供货,公司科创板IPO于2026年6月获受理,拟募资16.19亿元。
速通半导体的Wi-Fi 6/6E AP芯片组最大理论数据速率达到3000Mbps,并已通过中国领先服务提供商的系统级认证。
在Wi-Fi STA(终端)芯片领域,物奇已覆盖Wi-Fi 4至Wi-Fi 6全系列,2025年全年出货量超过1亿颗;
爱科微科技则持续推进Wi-Fi 6芯片布局,其车规级Wi-Fi芯片已应用于东风、一汽、奇瑞等汽车品牌。目前,公司IPO辅导状态已于9月16日变更为“辅导验收”,中信建投担任辅导机构,上市进程进一步推进。
从MCU、AP、STA到FEM,国产厂商正在逐步覆盖Wi-Fi产业链不同环节,并伴随Wi-Fi 6持续放量、Wi-Fi 7加速渗透以及Wi-Fi 8提前布局,向更高性能和更多应用场景延伸。
智能通信定位圈现已开启产业交流群,欢迎对通信行业感兴趣的读者扫码下方二维码加入【智能通信定位圈-通信产业交流群】,一起交流分享最新动态与前沿资讯。