登录
 注册

1.54亿营收!99%来自毫米波雷达芯片,加特兰IPO招股书披露
加特兰微电子科技(上海)股份有限公司科创板招股说明书(申报稿)获上交所受理,9月进入问询。
拟公开发行不超过9,424,550股,每股面值人民币1.00元,计划募集资金34.89亿元。
毛利率跑赢同行,12个百分点
2026年一季度,车规级高级辅助驾驶应用芯片收入13,436.49万元,占营收87.00%。车载其他应用芯片收入占10.66%,主要涵盖门雷达、舱内感知雷达等场景。工业级应用芯片收入占2.23%。
三项合计,毫米波雷达芯片整体收入占比99.88%。
招股书公开数据显示:加特兰2025年综合毛利率47.25%,高于纳芯微、全志科技、瑞芯微、思瑞浦、国芯科技5家可比公司35.65%的均值,差距近12个百分点;2026年一季度进一步升至48.97%。
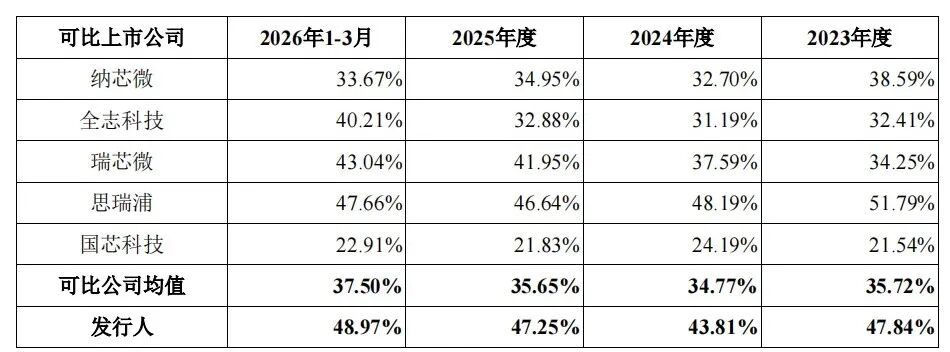
🔺加特兰与同行业可比上市公司综合毛利率
其中,加特兰的高级辅助驾驶芯片,平均单价从2023年的49.56元/颗连续降至2026年的41.62元/颗。
占比50%的终端大客户,业绩承压
2026年Q1,加特兰营业收入1.54亿元,同比增长约8.10%;净亏损0.60亿元,每股亏损2.31元。
2023年至2025年营收从2.06亿元增至6.32亿元,三年内翻了三倍。每股亏损从18.80元收窄至2.31元。资产负债率从2025年末的79.17%降至25.08%,资本结构显著改善。
招股书提示,公司累计未弥补亏损1.72亿元,预计上市后一定时期内无法现金分红。
但由于下游市场持续增长、高附加值新产品逐步放量等行情判断,企业预计未来2-3年内实现持续盈利。
加特兰客户集中度极高,2023年到2026年,前五大客户收入占比均高于99%,包括世平国际、路必康电子、科通数字等。
值得注意的是:2025年,比亚迪通过模组厂商集中采购。导致某单一终端客户收入占比超过50%。
而2026年以来,受下游主机厂引入第二供应商影响,该终端客户销售收入持续承压,已传导至公司业绩。
【毫米波雷达产业链社群】已开放!握物理AI感知风口,共探合作机遇,欢迎联系梁先生📞138·287·155·93