登录
 注册

又一通信模组厂商冲刺港股IPO!
近日,博安通物联科技洛阳股份公司(以下简称“博安通”)向港交所递交上市申请,拟登陆香港创业板,越秀融资担任独家保荐人。
成立于2003年的博安通,深耕物联网无线通信领域20余年,主要提供无线模组、天线及PCBA等产品和解决方案,服务消费电子、工业电子、能源电子等应用场景。公司曾于2014年1月24日在新三板挂牌,并于2026年5月28日自愿终止挂牌。
从业务结构来看,博安通已经形成从射频设计、模组集成到PCBA组装的业务链条。公司在洛阳、绵阳布局生产基地,产品覆盖Wi-Fi、BLE、LoRa等非蜂窝通信技术,并已累计落地超过160款定制化解决方案。
营收增长,但盈利仍是短板
招股书显示,2024年至2026年上半年,博安通分别实现营收1.74亿元、1.94亿元和1.10亿元。其中,2025年营收同比增长11.4%,2026年上半年则较2025年同期增长29.0%。
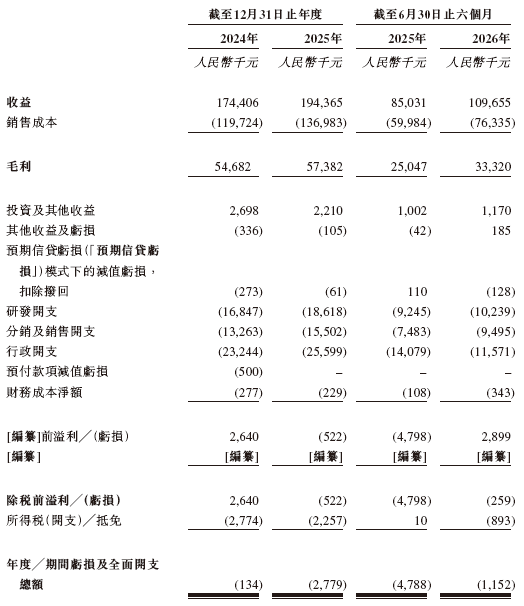
不过,与收入增长相比,公司盈利表现仍显不足。2024年、2025年及2026年上半年,公司净亏损分别为13.4万元、277.9万元和115.2万元。2025年亏损进一步扩大,2026年上半年有所收窄。
毛利率方面,公司整体毛利率由2024年的31.4%下降至2025年的29.5%,2026年上半年则回升至30.4%。
值得关注的是,博安通近两年的收入增长,很大程度上来自PCBA业务的快速放量。2024年,公司PCBA业务收入仅75.4万元;到了2025年,这一数字跃升至1.57亿元,同比增长约1987%,成为拉动公司整体收入增长的主要动力。与此同时,PCBA业务毛利率也由2024年的23.3%提升至2025年的35.9%。
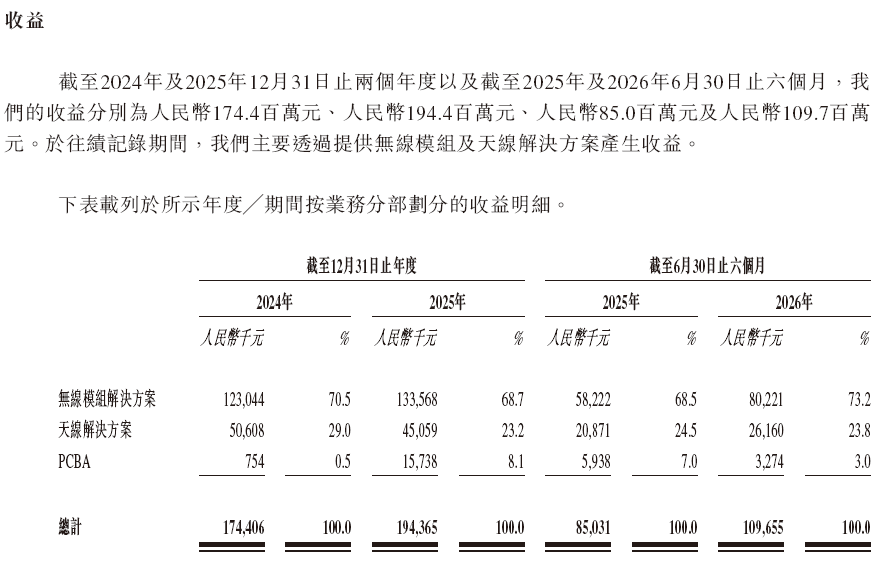
无线模组依然是公司的核心业务。2026年上半年,无线模组解决方案收入达到8022.1万元,同比增长37.8%,毛利率为32.7%。
押注边缘AI与海外市场
经过多年发展,博安通已形成射频设计与测试、监管认证复用、模块化软硬件组件、先进制造工程等技术能力,累计获得39项注册专利。
公司采用“研发驱动+自主生产+直销为主”的模式,覆盖从底层射频设计、模组集成到成品组装的多个环节。2025年11月,公司还通过全资子公司以700万元投资上海芯天长企业咨询中心,并间接持有南京矽典微系统有限公司增资后约0.44%的股权,进一步向上游芯片及传感领域延伸。
从行业环境来看,物联网无线通信市场仍处于增长阶段。招股书援引弗若斯特沙利文数据称,中国通用物联网无线通信模组市场规模已由2021年的107亿元增长至2025年的136亿元,预计2026年至2030年复合增长率将达到10.0%。
此次赴港IPO,博安通计划将募集资金主要用于研发、产能升级及海外市场拓展。其中,公司拟将约四成资金投入研发,重点布局边缘AI计算、感知通信一体化等方向,并加强无线通信、射频等研发人员和设备投入;约三成资金用于生产线自动化升级,其余资金则用于拓展海外市场。
智能通信定位圈现已开启产业交流群,欢迎对通信行业感兴趣的读者扫码下方二维码加入【智能通信定位圈-通信产业交流群】,一起交流分享最新动态与前沿资讯。