登录
 注册

一年要开上百家,机器人开店狂潮来了
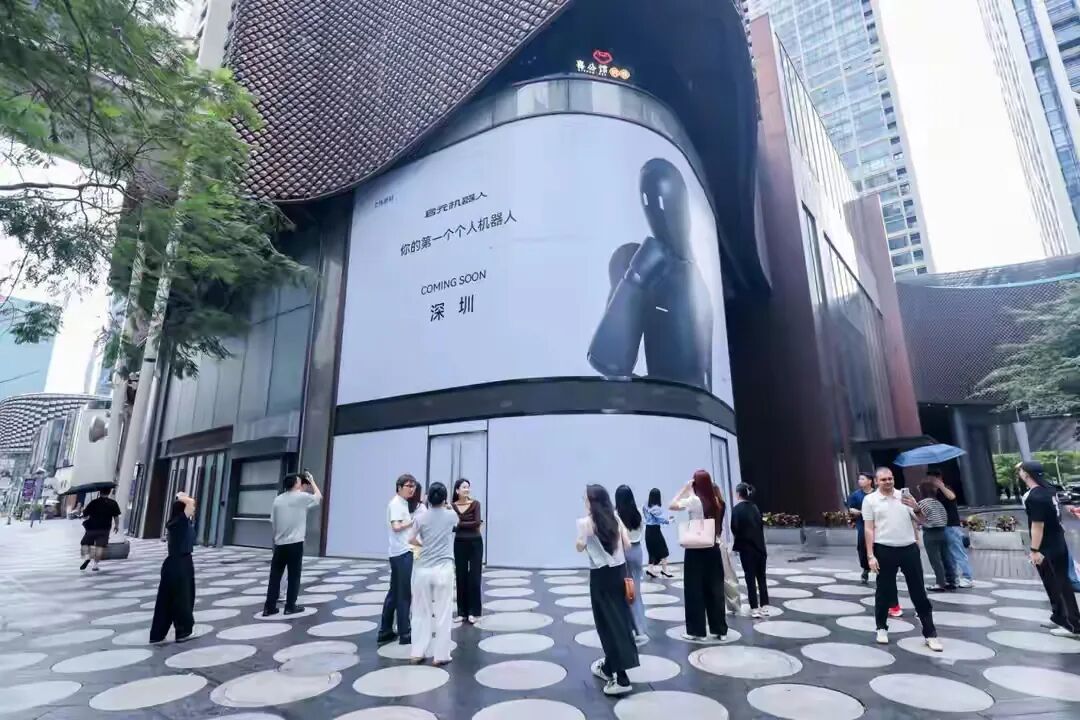
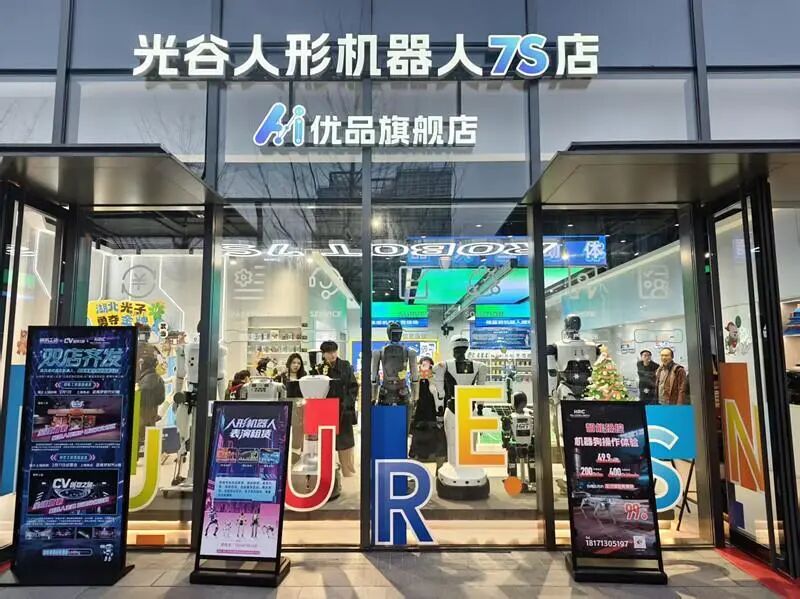
算上现在加上未来一段时间,人形机器人大厂开店会达成上百家。近一年,国内机器人门店数量快速增长,头部厂商纷纷把布局线下门店当作重要战略动作。宇树科技在北京、上海多地落地直营店与体验馆,智元机器人在上海开设全球首店,启元世界、Vbot等品牌也在北上深核心商圈筹备或落地体验空间。除了品牌独立门店,集合式机器人门店同样蓬勃兴起,武汉光谷人形机器人7S店、北京陶朱新造局等综合体验场所相继亮相,汇聚数十家厂商的多款机器人产品,成为城市新的科技打卡点。01 开店成了潮流和智能手机、无人机行业“线上先行、后续布局线下”的发展路径截然不同,人形机器人行业选择高举高打,直接把门店开在一线城市重奢商圈。时下,门店模式分化为两种主流形态,一种是品牌直营模式,企业把控产品陈列、体验流程和销售服务,覆盖从入门级四足机器狗到十几万高端人形机器人的完整价格带;另一种是集合店模式,整合多家企业产品,集展示、体验、销售、租赁、维保、科普等多项服务于一体,面向更广泛的访客群体。
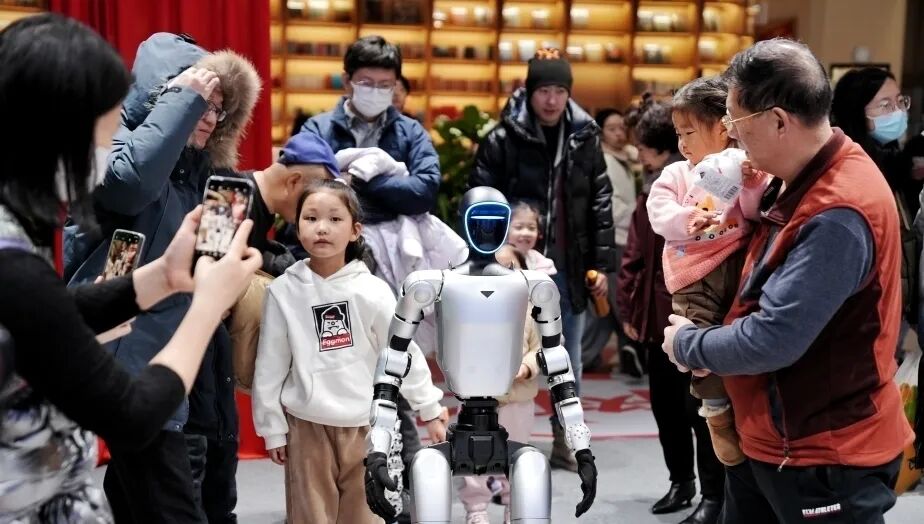
门店带来实实在在的流量。武汉光谷7S店开业不到两个月,接待客流达到1.8万人次,也实现了数十万元的销售额。热闹的背后,绝大多数到店顾客以打卡体验为主,真正付费购买产品的消费者占比并不高。不少门店更像是科技展品展厅,路人可以近距离观看机器人行走、完成简单交互,但消费转化依然处于较低水平。看上去轰轰烈烈的拓店浪潮,并非已经迎来大规模的C端销售爆发,行业还处在培育用户认知的早期阶段。02 越开越多后,究竟是卖的多还是越亏越多?机器人企业扎堆开店,并非单纯的营销噱头,是行业从技术研发走向现实落地的关键转折,背后有多重现实考量。理论上,机器人属于强体验硬件,无法仅依靠线上参数完成消费决策。智能手机可以通过线上图文了解参数直接下单,但人形机器人的步态稳定性、交互流畅程度,必须亲身观察操作才能感知。线下门店承担破除大众认知壁垒的任务,把过去只存在短视频、科幻概念中的机器人,变成普通人可以触摸感受的实物,完成消费者心智的初步教育。同时门店也是商业模型的试验场,企业在这里打磨从体验咨询、产品交付到售后维保的整套流程,为未来大规模铺货提前搭建渠道骨架。不少头部企业已经给出明确拓店目标,提前布局经销、加盟体系,为产品未来降价普及做好准备。
此外,线下门店也是商业化实力的体现。很多机器人企业正处在融资或者冲刺上市的阶段,实体门店是产品落地能力看得见的凭证,打破外界对行业“只停留在实验室”的质疑。除了面向普通消费者,门店同样会接触科研机构、商业客户,挖掘B端市场机会。就行业现状来看,B端依旧是机器人厂商的收入主力,科研教育、商业场景采购占据营收大头,普通家庭消费占比仍然有限。不过繁华之下,行业依旧面临难以回避的现实难题。第一是高昂的价格门槛,人形机器人动辄数万乃至十几万元,对于普通家庭并非刚需消费品,用户很难为现阶段有限的功能付出高额成本。第二是性能与现实场景的落差,机器人在展厅测试环境中表现出色,但真实商场、家庭环境存在反光地面、突发障碍物等变量,会直接降低机器人运行稳定性。同时商用机器人维护成本偏高,进一步制约商业推广。第三是消费心理,多数人认可机器人是未来方向,但普遍认为当下不是合适的入手时机,形成“愿意围观,谨慎买单”的局面。在渠道模式上,机器人行业正在同时借鉴手机与汽车两大成熟赛道的经验。参考手机高端旗舰店逻辑,依托核心商圈树立品牌形象,搭建多元服务;借鉴汽车4S店的思路,重视深度试用体验,毕竟高客单价产品,深度实操体验是打消用户顾虑的关键。但机器人行业技术路线还未完全定型,产品迭代节奏慢,很难复刻智能手机高速换机的市场红利。
遍地开花的机器人门店,更多是面向未来的“前哨站”。当下不追求单店大规模盈利,核心任务是培育市场、打磨渠道。想要真正走进千家万户,还要等待技术成熟、成本下探,跨过产品实用性与价格的双重考验。背靠深圳市物联网产业协会,【机器风潮】关注前沿机器人讯息,包括但不限于具身智能、人形机器人、协作机器人、服务机器人等。平台试图给行业从业者构建更高密度、更具价值的圈子。【机器风潮】正在组建各类行业群聊,以及行业活动,欢迎扫码添加工作人员加入。