登录
 注册

逆天了,中亿具身完成近亿元天使轮融资,资本推动具身智能驶入快车道
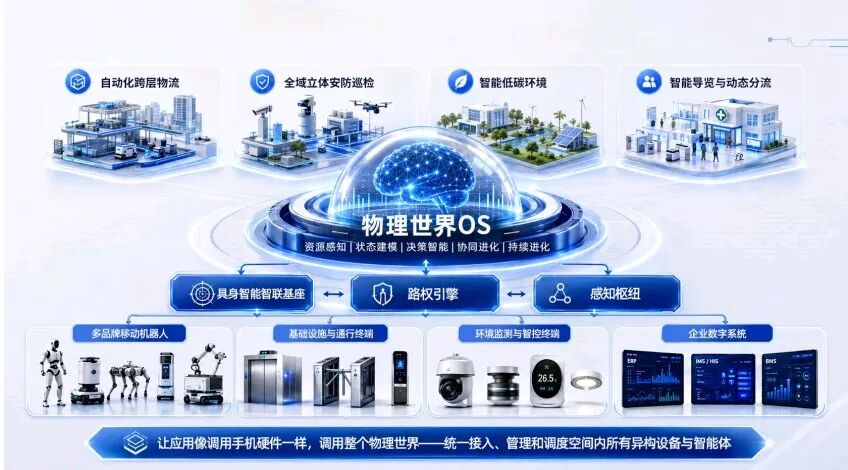
具身智能里的资本既好也坏,赛道在资本层面卷起来了。一家成立仅五个月的初创公司,拿下近亿元天使轮融资,产业资本大手笔押注具身智能底层赛道。热闹的融资新闻背后,藏着整个行业值得琢磨的现实:热钱加速涌向人形机器人、具身智能领域,资本究竟是在加速产业落地,还是正在酝酿一轮估值泡沫。假设以中亿具身本轮融资事件作为切口,梳理2026年上半年具身智能一级市场的整体变化,可以观察到,在产业资本大规模进场之后带来正向价值的同时,仍需要看待资本狂欢背后潜藏的风险。外界有探讨资本与具身智能产业之间真实的博弈共生关系。 01 一笔速度惊人的早期融资,新玩家拿到产业资本筹码 坦率地讲,短短五个月的企业生命周期,就收获近亿元天使轮投资,中亿的融资经历,的确算得上当下赛道早期创业项目的典型样本。 中亿(深圳)具身科技有限公司,近期对外披露完成近亿元天使轮融资,由安达智能控股股东领投,深港恒添、北京君格瑞参与跟投。继种子轮迈入数亿元估值梯队之后,本轮天使轮落地,公司投后估值实现量级跃升。目前企业Pre‑A轮融资已经同步推进,多家头部投资机构表达明确意向,部分机构已经启动现场尽调,资本接力的态势已经显现。据悉,中亿依托物理世界OS与端侧技术底座,以天工集全生命周期服务平台为纽带,聚焦文旅、楼宇、巡检三大场景。
初创企业在成立极早期,就拿到多家产业资本联合加持,并不只是资本追逐赛道概念那么简单。产业资本出手早期项目,会更加看重团队技术沉淀,以及产品落地的现实可行性。大额资金在企业发展早期就完成注入,代表机构愿意给硬科技赛道更高的风险容忍空间。 但一笔融资,不能直接等同于商业化的胜利。拿到资金,只是企业向前奔跑的入场筹码,后续底层技术迭代、产品打磨、真实场景落地,才是真正考验团队实力的长期关卡。

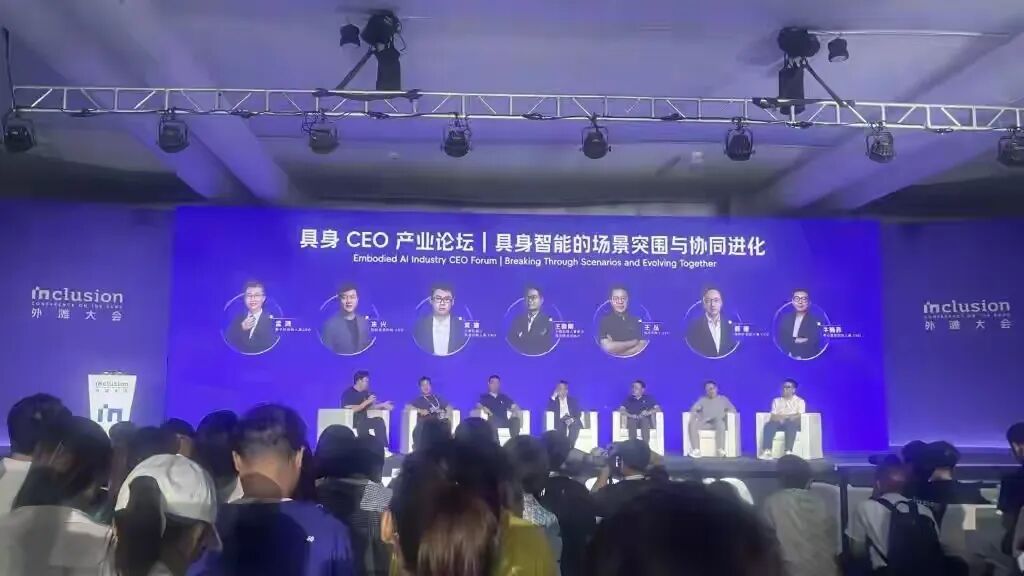
假设把视线从单一创业公司向外拉开,整个具身智能赛道的投融资环境,已经发生非常明显的改变。02 赛道融资热度飙升,产业资本成为投资主力 放眼整个行业,中亿具身的融资,并不是孤立个案。一级市场资金大批量涌入具身智能,资金结构、投资偏好都已经出现明显切换。IT桔子公开统计数据显示,2026年上半年国内具身智能赛道融资总额突破900亿元,同比2025年同期增长5倍。早些年,愿意下场投资具身智能的大多是纯财务VC,更多抱着赌未来的心态观望技术原型。进入2026年,制造业、自动化领域的产业资本开始大规模进场。安达智能这类扎根工业自动化的产业股东出手,背后逻辑十分清晰:通过投资锁定技术团队,补齐自身在机器人底座、异构协同方向的能力版图。融资市场呈现两个值得留意的特征。不少成立时间较短的初创企业,在天使、种子轮阶段就拿到千万乃至亿元级别资金;与此同时,投资名单里产业背景股东占比持续走高,纯财务VC出手反而变得更加谨慎。不过,资本扎堆涌入具身智能,底层逻辑不难理解。大模型软件赛道竞争逐步走到瓶颈,软件层面边际收益不断收窄,市场把目光转向物理实体世界,具身智能被视作AI从虚拟走向现实的重要载体。制造业工厂、商用场景已经释放出潜在需求,资本市场提前押注未来场景兑现的可能性。然而,热闹的融资统计数字,只能代表市场预期高涨。多数样机还处在测试打磨阶段,能够持续复购的大规模商业化订单依旧稀缺,距离产业全面成熟还有很长距离。资本给产业带来助推力量的同时,硬币的另一面风险,也正在慢慢显现。 03 热钱狂欢的两面性:加速创新,也要警惕估值虚火客观而言,资本的加持,实实在在可以加快硬科技产业的迭代节奏。拿到融资的创业团队,可以招揽算法、硬件结构方向工程师,采购零部件,迭代多版样机,不用被短期现金流死死束缚,拥有开展长周期技术攻坚的空间。资金供给充足,也会带动上游零部件供应链扩产,减速器、传感器等核心器件成本有机会进一步下行,降低全行业试错门槛。但海量资金快速涌入赛道,同样制造现实的行业难题。热度高涨,大量创业团队扎堆入场,容易出现方向高度重合的重复建设。不少企业把资源消耗在发布会样机演示,埋头比拼纸面参数,真正深耕细分场景、解决产业真实痛点的项目反而被掩盖。宇树科技上市之后的资本市场表现,就是一份值得全行业参考的现实样本。作为A股智能具身第一股,宇树科技上市开盘市值冲高至4449亿元,随后市值快速回落。企业本身依旧保持营收增长,2025年实现营业收入16.99亿元,归母净利润2.78亿元,属于赛道少数实现盈利的整机厂商,但进入2026年上半年,营收增速大幅收窄至48.5%,扣非净利润同比下滑19.34%。业绩增速回落、扣非净利承压,,二级市场的情绪驱动估值,开始向公司真实基本面回归,对比刚上市,宇树市值已然大幅回落。招股书披露的数据还揭示了行业一个不能回避的现状,2025年前三季度,宇树人形机器人收入里面,73.6%来自高校、科研教育客户,真正来自工业、消费常态化商业场景的收入占比仅17.39%。外滩大会产业论坛上,也有多位行业从业者提及,市面上相当一部分机器人产品,落地真实业务环境前,都需要经过深度重构,才能适配现场复杂条件。这也是整个赛道共同的困境:大量订单来自科研采购,真正落地工厂、服务业的批量商用还没有跑通。
当资本情绪高涨的时候,早期项目估值很容易被快速推高,估值锚建立在对未来的想象之上,而不是当下的订单、营收数据。据中国科技咨询公司 Analysys 统计,目前已有超过十几家公司估值至少达到 20 亿美元。另据不完全统计,截至今年8月,国内至少有28家具身智能机器人企业正在推进或筹划上市。在一些观察人士眼里,宇树的过山车行情,影响之一可能是打碎了行业原本预想的估值锚。可是,一旦后续产品落地不及市场预期,估值就会迎来剧烈修正。不管是一级市场创业公司,还是已经登陆二级市场的企业,都要面对这样的现实考验。资本能够为研发输送弹药,却没有办法凭空创造订单和成熟产品。具身智能整体还处在发展早期,技术、供应链、场景都还有大量不确定性,单纯依靠资本输血,抹平不了产业客观短板。回过头来看,中亿具身拿到亿元天使轮融资,是当下具身智能赛道资本浪潮里的一个缩影。产业资本进场,给初创硬科技企业送上研发弹药,缩短技术迭代的周期。可狂欢的资本热潮之下,重复建设、估值虚高的隐患,同样相伴而生。具身智能的故事才刚刚展开,资本和产业如何平衡,也留给行业的从业者与投资者持续观察与思考。