登录
 注册

宝马丰田试岗人形机器人
褪去实验室概念外衣,人形机器人正式告别单一演示、样机测试的早期阶段,迈入真实可落地的产业雇佣时代。
不同于行业早期比拼参数精度、炫酷动作效果,当前工业端、公共场景用人逻辑已经彻底务实。摩根指出,企业不再为科技噱头买单,稳定可靠性、持续运营工时、作业成功率,成为人形机器人能否规模化上岗的核心考核标准,也重塑了全球智能制造的升级节奏。
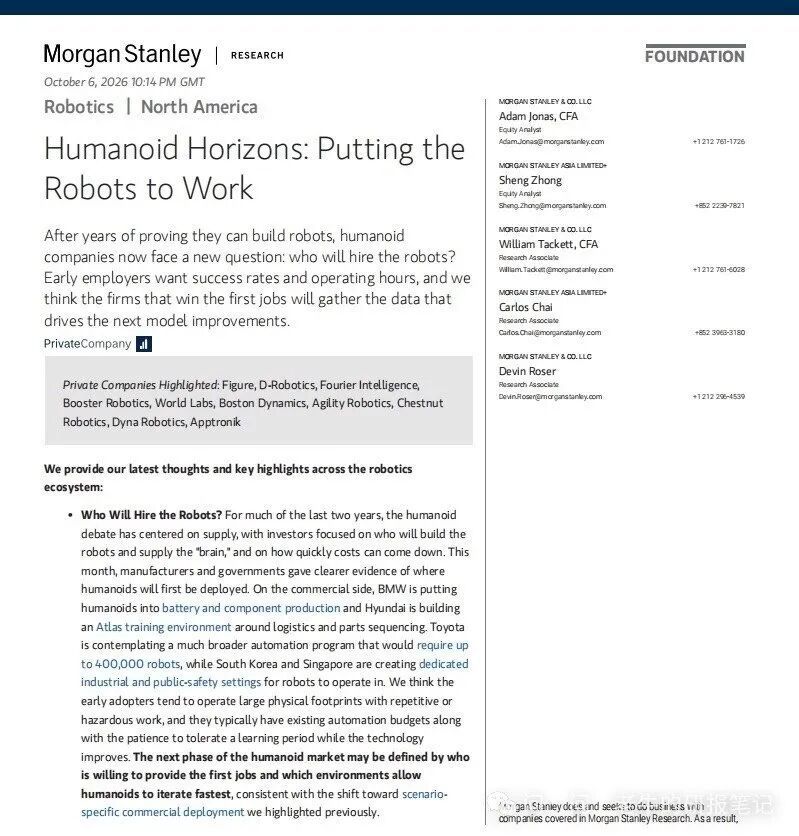
当前人形机器人的早期雇主,主要集中在高端制造龙头企业与数字化先行经济体。这类主体的采购逻辑十分清晰,优先看重设备实际作业成功率与长期稳定运营时长,而非单一技术亮点。全球头部车企率先开启场景试点布局,将人形机器人纳入工厂自动化升级体系。
而宝马则在德国莱比锡工厂开展落地测试,引入Hexagon AEON人形机器人,承接高压电池组装、精密零部件配套生产等高危、高重复度工序,以此降低人工操作风险与生产误差。现代汽车则在美国格鲁吉亚工厂持续训练Atlas人形机器人,覆盖厂区物流转运、汽车零件排序分拣等基础岗位,企业远期规划显示,未来有望部署约2.5万台人形设备替代传统人力。
另外,丰田也披露了自身自动化升级蓝图,企业内部测算,到2028年其网络化自动化生产体系,预计需要配套约40万台机器人落地应用,对应年度投入支出预估达到1万亿日元,足见传统车企对机器替代人工的长期确定性布局。
除工业制造赛道外,韩国、新加坡依托完善的产业基建,率先搭建人形机器人专属应用场景,覆盖工业生产与公共安全两大领域。
其实,纵观所有早期采用者,大多具备标准化场地充足、高危重复岗位密集、自动化预算成熟的特征,同时能够接纳设备前期场景适配的学习周期,为人形机器人迭代落地提供了优质试验土壤。
据赛道统计数据,人形机器人100自研赛道指数自2025年2月6日至今累计涨幅达45%。区间收益表现优于标普500、MSCI欧洲、MSCI中国等主流指数,仅略低于MSCI韩国、MSCI中国台湾指数,充分体现资本市场对人形机器人长期增量空间的认可。
资本市场的热度,大多依托的是行业长期量化增长预期。
具体看,结合权威产业情景预测,人形机器人赛道将在未来二十余年迎来阶梯式爆发。数据显示,2035年全球人形机器人行业年收入将达到3360亿美元,2040年市场规模突破2万亿美元,到2050年行业年收入有望攀升至7.5万亿美元。
从设备保有量来看,2050年全球人形机器人累计采用量预计达到10亿台,场景结构呈现明显的商用主导特征。其中商业工业场景保有量9.35亿台,家庭服务场景8400万台,实现工业生产、民生服务全域渗透。
随着规模化普及,也将推进来自设备成本的持续下探。随着技术迭代与量产能力提升,全球人形机器人售价将持续亲民。高收入国家机型均价,将从初期20万美元,下降至2050年的7.5万美元;中低收入国家适配机型价格更低,将从5万美元降至2.1万美元。价格门槛持续降低,将彻底打开全球规模化雇佣的市场空间。
但行业逻辑的转变,是这一轮产业升级最核心的变化。
过去人形机器人行业竞争,聚焦AI算法精度、肢体灵活度、智能化程度等技术维度。如今进入商用雇佣周期,产业端需求回归经营本质。企业采购机器人的核心诉求,是替代高危重复人力、稳定产能、降低长期用工成本,花哨的技术参数不再是核心竞争力。
能够实现长工时稳定运转、低故障损耗、高任务完成率的设备,才能真正适配工厂连续生产、公共场景常态化值守的需求。行业也由此告别“参数内卷”,进入“实用制胜”的成熟发展阶段。
整体来看,人形机器人的雇佣时代已然开启。头部制造企业的场景试点、资本市场的热度加持、持续下探的设备成本,共同构筑了行业增长底座。未来赛道竞争,终将围绕可靠性与运营效率展开,贴合产业真实用工需求,才是人形机器人长期增长的核心底气。
背靠深圳市物联网产业协会,【机器风潮】关注前沿机器人讯息,包括但不限于具身智能、人形机器人、协作机器人、服务机器人等。平台试图给行业从业者构建更高密度、更具价值的圈子。【机器风潮】正在组建各类行业群聊,以及行业活动,欢迎扫码添加工作人员加入。