登录
 注册

复旦微电三季度利润大增,今日大涨超14个点
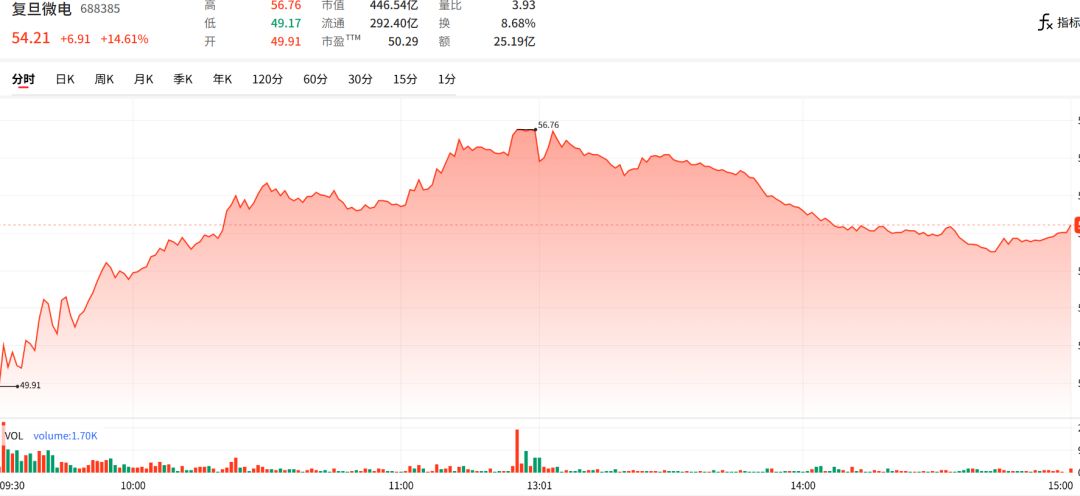
10月15日盘后,复旦微电(688385)披露2026年前三季度业绩预告,盈利大幅预增。次日早盘公司股价跳空高开,盘中涨幅一度超过19%并触及涨停位,午后虽有所回落,最终仍收涨14.61%,报54.21元,全天成交额25.19亿元,成为当日科创芯片板块的领涨标的之一。
业绩预增最高248%,
多产品线共振驱动
业绩预告显示,复旦微电前三季度预计实现营业收入34.5亿元至36.5亿元,同比增长14.07%至20.68%;预计归母净利润9.5亿元至11.5亿元,同比增长187.63%至248.18%。单看第三季度,公司预计实现营收12.25亿元至14.25亿元,扣非净利润2.88亿元至4.38亿元,同比增长138.02%至261.98%,环比增长7.46%至63.43%,同比、环比双双大幅提升。
净利润增速显著快于营收,背后是产品结构与盈利能力的双重改善。作为国内领先的FPGA供应商,复旦微电的FPGA业务在工业控制、通信、高可靠特种领域持续放量,高端产品占比提升带动毛利率走高;非挥发存储、MCU芯片则受益于白电、工业市场需求回暖。与此同时,归属于安全与识别产品线的RFID与智能卡芯片保持稳定出货,为公司贡献了重要的业绩基本盘。整体看,高毛利产品占比抬升,叠加费用控制与规模效应,共同推动盈利端表现大幅跑赢收入端。
RFID赛道景气上行,
国产替代打开第二成长曲线
如果说FPGA撑起公司的高端门面,RFID则是稳定且极具想象空间的第二曲线。复旦微电的安全与识别产品线覆盖智能卡与安全芯片、射频识别(RFID)与传感芯片、智能识别设备芯片三个方向,产品包括高频/超高频标签、NFC TAG、接触式与非接触式智能卡、安全SE芯片、读写器机具等数十款,是国内安全与识别芯片门类较为齐全的供应商之一。其明星产品FM11RF08非接触逻辑加密芯片广泛应用于交通、校园、门禁、小额支付与证件防伪等领域,超高频标签芯片则落地于物资管理、物流快递、门禁管理等场景。
从行业层面看,RFID正迎来新一轮需求周期。据AIoT星图研究院《2026中国RFID无源物联网产业白皮书》披露,UHF超高频领域2024年全球标签芯片出货量约550亿片,当前增量主要来自鞋服零售、物流等场景,预计2026年将因大项目落地进入新的增长期;HF高频市场已趋稳定,电子价签等新场景与"碰一碰支付"等新玩法正在打开增量。值得关注的是,UHF领域国产芯片当前占比虽小但增速可期,随着国产芯片在读写灵敏度、存储可靠性与安全加密能力上逼近海外竞品,本土厂商凭借成本、交付与本地化服务优势,正加速抢占由海外厂商主导的市场份额。
对复旦微电而言,这既是机遇也是考验。一方面,公司依托射频+存储+安全算法一体化能力,可充分受益于RFID国产化浪潮,其在IOTE国际物联网展上展示的车规级NFC读写器芯片FM17系列,已成功应用于汽车数字钥匙、车载无线充、车载香氛等场景,车规级NFC读写器芯片出货超数百万颗,进一步将RFID技术延伸至车载领域;另一方面,RFID赛道竞争日趋激烈,价格战压力与下游对功耗、灵敏度的更高要求,都对厂商的规模与研发提出挑战,只有具备全品类矩阵和底层自研能力的厂商,才能在这一轮国产替代中持续扩大份额。
整体来看,复旦微电三季度业绩大增,印证了国产芯片在周期修复与自主可控逻辑下的成长韧性。FPGA与RFID双轮驱动之下,公司有望持续受益于半导体景气回升与物联网数字化投入加码。
RFID世界网现已开启产业对接群,欢迎RFID需求方和RFID厂家扫下方二维码加入,一起交流分享最新动态与前沿资讯。(添加微信时备注:加群+公司名称和姓名)
END