登录
 注册

RFID产业链全景图:上中下游格局解析与落地机会研判
一、上游:芯片、材料与设备
上游是RFID产业链的技术高地,决定了标签的性能与成本边界。
芯片设计方面,高频与超高频芯片市场长期由NXP、英飞凌、意法半导体等海外厂商主导。国产阵营中,复旦微电子、华大电子、坤锐电子等在国密算法、特定频段及行业定制芯片上已规模化出货。芯片环节毛利率居产业链之首,但设计周期长、认证壁垒高,进入大客户供应链的认证周期往往要一两年。
天线与基材方面,铝蚀刻天线与银浆印刷天线为主流工艺,PET基材价格波动直接影响标签成本。可印刷天线、柔性基材是技术演进方向。
生产设备方面,绑定机、复合机、模切机等设备厂商受益于中游标签厂扩产,国产设备份额持续提升。
二、中游:标签封装、读写器与中间件
中游承担技术产品化的角色,是产业链中规模化程度最高的环节。
Inlay与标签制造方面,高频标签在门禁、支付、票务场景成熟稳定,超高频标签受沃尔玛、迅销等零售巨头驱动,成为增长最快的品类。头部标签厂年产能达数十亿片,良率与成本控制是核心竞争力。
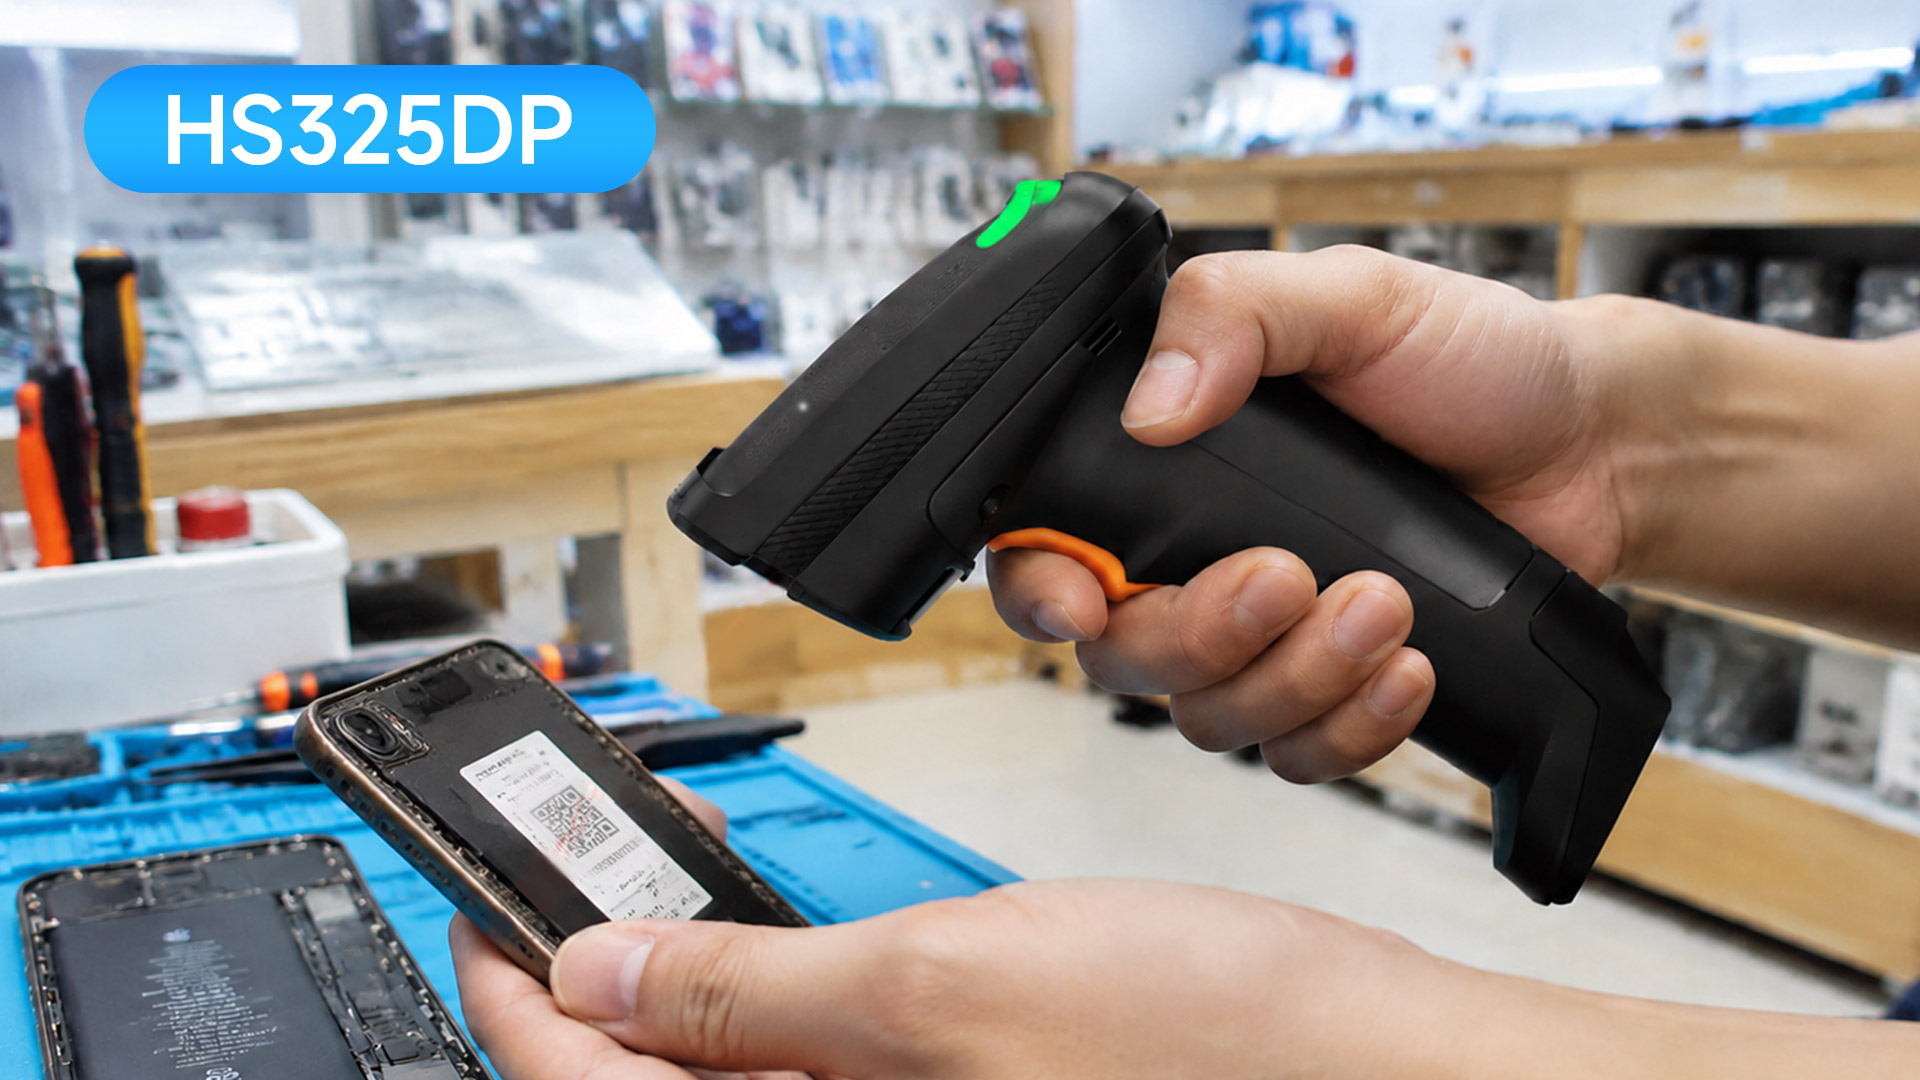
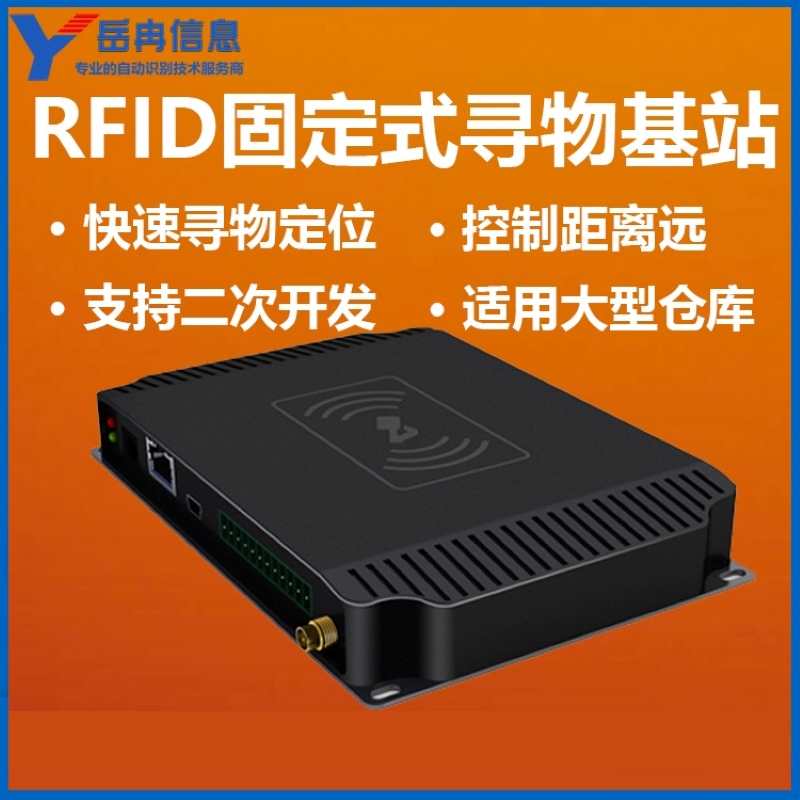
读写器与天线方面,固定式、手持式、桌面式读写器并存,竞争焦点在协议兼容性与场景化适配能力。金属货架、液体环境、密集堆叠等复杂工况,对天线和算法的要求完全不同。
中间件与软件方面,负责设备接入、数据过滤与系统集成,是硬件与应用之间的关键纽带。大型项目里,中间件的稳定性往往决定整个项目的成败。
三、下游:系统集成与行业应用
下游直接面向终端客户,是产业链价值兑现的最后一公里。
零售与服装是RFID渗透率最高的场景。沃尔玛、优衣库等持续扩大应用范围,库存盘点效率提升可达数十倍,成为行业标杆案例。
物流与供应链方面,快递包裹、托盘、周转箱的自动分拣与追踪需求快速增长。
医疗方面,高值耗材、手术器械、血液制品的追溯管理受政策驱动,进入落地加速期。
此外,汽车、航空、畜牧、档案、图书、防伪等细分行业,均处于渗透提升阶段。
四、产业链价值分布与趋势研判
价值分布的格局很清晰。上游赚技术钱,芯片环节毛利常见五成以上,但投入大、周期长,适合有技术积累的团队。中游赚规模钱,标签环节毛利普遍在一到两成半,现金流好、复购稳定,适合制造型团队。下游赚场景钱,方案集成毛利常见三到四成,项目弹性大,但对交付和售后要求高。
趋势判断有四点。第一,芯片国产替代加速,成本下探将进一步扩大RFID的应用边界。第二,零售级超高频方案向物流、医疗等行业外溢。第三,集成商的硬件、软件、服务一体化能力,成为竞争分水岭。第四,与视觉识别、传感技术的融合方案,是下一阶段的看点。
五、结语
本文为行业分析稿件,数据与观点仅供参考。